「親の実家を相続する予定だが、持っているだけで税負担が大きくならないか不安」
「空き家のまま放置しているが、固定資産税や管理費だけがかさんでいく」
このように、不動産の維持や相続に悩みを抱えている方も多いのではないでしょうか。
相続対策として不動産の活用が重要とされる理由は、大きく4つあります。相続税評価額の圧縮、納税資金の確保、維持負担の軽減、資産価値の維持です。
不動産は保有しているだけで固定資産税や管理費が発生し続け、相続時には評価額次第で想定以上の税負担が生じるリスクもあります。
こうした課題を解決する手段の一つが、不動産の「用途変更」です。
土地や建物の使い方を見直せば、節税だけでなく収益化による納税資金の確保や、維持コストの削減、資産価値の向上まで実現できる可能性があります。
本記事では、用途変更の基本的な考え方から具体的な選択肢、失敗を避けるための判断基準、専門家への相談の進め方まで詳しく解説します。
不動産相続にお困りなら
不動産相続に関わる手続きは複雑なため、多数の専門家を味方につけるのがおすすめです。
「Actio相続ポータル」なら、お悩みをうかが
い、適切な専門家に接続いたします。
不動産の用途変更は相続税の負担を抑えながら資産を有効に活用する手法の1つ
不動産の用途変更とは、土地や建物の使い方を見直し、相続税の負担を抑えながら資産を有効に活用する手法を指します。
「用途変更」という言葉には、建築基準法に基づく届け出としての意味もありますが、本記事で扱うのは相続対策・資産活用の文脈での用途変更です。
具体的には、親が住んでいた自宅を賃貸住宅にする、更地を駐車場として運用する、土地を事業者に貸し出すといった、不動産の活用方法そのものを切り替える行為が該当します。
使い方を変えると、相続税を計算するときの評価額の扱いも変わるため、結果として税負担の軽減につながる場合があります。
なお、活用方法を変える際に建物の用途が変わる場合は、建築基準法上の用途変更手続き(建築確認申請など)が必要になるケースもあります。
この点については後述する「不動産を用途変更する前に確認すべき3つの項目」の章で解説しますので、あわせてご確認ください。
不動産の用途変更が相続税対策で注目される理由
不動産の用途変更が相続税対策として注目される背景には、「持っているだけでは資産が目減りする可能性がある」という現実があります。
近年、空き家問題の深刻化や築古物件の収益悪化が進み、不動産を放置するリスクは年々高まっています。
2024年には相続登記の義務化もスタートし、使っていない不動産でも管理責任を問われる時代に変わりました。
こうした流れの中で、土地や建物の使い方を見直し、相続税の負担軽減と資産の有効活用を同時に実現する手段として、用途変更への関心が広がっています。
ただし、節税だけを目的にした不動産活用には注意が必要です。
近年、国税庁は行き過ぎた節税への監視を強めており、2024年にはマンション評価の見直し、いわゆるタワマン節税への規制が行われました。
さらに、2026年度の税制改正大綱では、相続開始前5年以内に取得・新築した賃貸用不動産について、原則として時価で評価するというルールの導入が明記されています。
5年以内の駆け込み的な用途変更では、節税効果を得るのが難しくなりました。
「節税ありき」の活用は国税庁から厳しい目を向けられるため、税負担の軽減だけでなく、資産を守り活かす視点を含めた用途変更が求められます。
用途変更で相続税評価額はどう変わる?仕組みを解説
用途変更によって相続税評価額がどう変化するかを理解するには、評価の基本的な仕組みを押さえておく必要があります。
不動産の評価額は「誰がどう使っているか」によって計算方法が異なり、使い方を変えるだけで税負担が大きく変わる可能性があるのです。
ここでは、評価額の仕組みを3つの視点から解説します。
①:相続税評価額の基本
②:用途変更で評価額が下がるケース・上がるケース
③:小規模宅地等の特例への影響
①:相続税評価額の基本
相続税評価額とは、相続税を計算する際に使われる不動産の価格で、実際の売買価格(時価)よりも低く算出されるのが一般的です。
目安として、土地は時価の約80%にあたる路線価、建物は時価の約70%にあたる固定資産税評価額をもとに計算されます。
たとえば時価1億円の土地であれば、相続税の計算上は約8,000万円として扱われます。
現金1億円はそのまま額面で評価されるため、相続税評価額ベースでは不動産の方が低く算定されやすい仕組みです。
さらに、不動産を賃貸に出している場合は「貸家建付地」として追加の評価減を受けられるため、評価額をより大きく圧縮できます。
②:用途変更で評価額が下がるケース・上がるケース
用途変更によって評価額が下がる代表的なケースは、自宅の敷地や更地に賃貸アパートを建てて「貸家建付地」にする方法です。
貸家建付地の評価額は「自用地評価額×(1−借地権割合×借家権割合×賃貸割合)」という計算式で求められます。
借家権割合は全国一律30%、借地権割合は地域によって異なりますが60〜70%程度が一般的です。
つまり、他人に貸している土地は所有者が自由に使えない分、評価額が低く算定される仕組みになっています。
一例として、所有地に賃貸住宅を建て、それが満室の状態であれば、自用地と比べて約20%前後の評価減が見込めるため、相続税の負担を大きく抑えられます。
ただし、地域や賃貸割合によって減額幅は変わるため、貸家建付地への用途変更を検討する際は個別の条件で試算しましょう。
一方で、評価額が上がるケースも存在します。
たとえば、賃貸アパートを取り壊して更地に戻した場合や、賃貸をやめて自分で使う住居に変更した場合です。貸家建付地の評価減が適用されなくなり、評価額はもとの水準に戻ってしまいます。
「用途変更=必ず節税になる」とは限らないため、変更前と変更後の評価額を比較したうえで判断しましょう。
③:小規模宅地等の特例への影響
不動産の用途変更を行うと、「小規模宅地等の特例」が適用できるかどうか変わる可能性があります。
小規模宅地等の特例とは、一定の要件を満たす土地の相続税評価額を大幅に減額できる制度です。
減額の幅は用途によって異なり、居住用や事業用の土地は最大80%、賃貸などの貸付事業用の土地は最大50%まで評価額を下げられます。
しかし、不動産の活用方法を見直すことによって、適用される要件が変わるかもしれません。
特に気をつけたいのが、相続開始前3年以内に新たに貸付事業を始めた土地は、原則として貸付事業用宅地等の特例の対象外になるというルールです。
つまり、相続直前に慌てて自宅を賃貸に変えても、特例を使えない可能性があります。用途変更を検討する際は、特例の適用条件を事前に確認し、余裕を持ったスケジュールで進めましょう。
相続税対策に向けた不動産を用途変更する6つの選択肢
相続税対策として不動産の用途変更を検討する際は、土地の広さや立地条件によって選べる活用方法が大きく異なります。
比較的小規模な土地に向いている活用方法もあれば、広い土地でなければ収益化が難しい活用方法もあるため、自分の土地の条件に合わせて検討することが大切です。。
代表的な6つの選択肢は以下の通りです。
①:アパート・マンション経営
②:戸建て賃貸経営
③:事業用定期借地
④:工場・物流拠点
⑤:トランクルーム・貸し倉庫
⑥:駐車場・駐輪場経営
①:アパート・マンション経営
アパート・マンション経営は、用途変更の中でもっとも節税効果が高い選択肢です。
土地に賃貸住宅を建てると、土地は路線価、建物は固定資産税評価額で評価されるため、現金で保有するよりも相続税評価額を大幅に圧縮できます。
さらに建築費をローンで賄えば、借入金を債務控除として相続財産から差し引ける点も大きなメリットです。
ただし、節税効果が大きい分、初期投資と経営リスクも高くなります。
代表的なリスクは、入居者が集まらない空室リスクと、建物の老朽化に伴う修繕費の増加です。
立地や地域の賃貸需要を十分に調べないまま建築すると、家賃収入だけではローンを返済できなくなる恐れがあります。
節税だけに目を向けず、長期的な収支計画を立てたうえで判断しましょう。
②:戸建て賃貸経営
戸建て賃貸経営は、相続した実家や空き家をリフォームして貸し出す方法で、アパート建築と比べて初期投資を大幅に抑えられます。
賃貸に出すと貸家建付地としての評価減が適用されるうえ、小規模宅地等の特例の活用も狙えるため、費用を抑えながら節税効果を得られる選択肢です。
また、土地の条件によっては分筆がしやすく、複数の相続人にそれぞれ分配できるケースもあるため、遺産分割の対策として検討される場合もあります。
ただし、入居者が退去すると収入がゼロになるリスクがあります。
特に駅から遠い郊外の実家を活用する場合は、そのエリアに賃貸需要があるかどうか、事前の市場調査を欠かさず行いましょう。
③:事業用定期借地
事業用定期借地は、10年以上50年未満の期間で土地を事業者に貸し出す仕組みです。たとえば、コンビニやドラッグストア、飲食チェーンなどの事業者に土地を貸し出すケースが該当します。
建物の建築や管理はすべて借主である事業者が行うため、地主は建物への投資リスクを負わずに、安定した地代収入を得られる点が魅力です。
相続税の面でも、定期借地権が設定された土地は契約の残存期間に応じて評価額が減額されます。
たとえば契約満了まで残り30年と5年の土地があった場合、残り30年の土地の方が評価額減額の幅が大きくなる仕組みです。早い段階で契約すれば、それだけ節税効果を高められます。
ただし、契約期間中は原則として地主側から中途解約ができません。
また、居住用の建物に適用される固定資産税の軽減措置(1/6〜1/3の特例)が使えないため、税負担がどれくらいになるか事前に把握しておく必要があります。
土地を手放したくない、管理の手間をかけたくない方は、候補の一つとして検討してみてください。
④:工場・物流拠点
工場や物流拠点への転用は、郊外や幹線道路沿いに広い土地を持っている場合に適した選択肢です。
近年はEC市場の拡大を背景に、配送の中継拠点や小型倉庫への需要が全国的に高まっています。
住宅地としては人気が低いエリアでも、物流の観点からは好立地と評価されるケースは少なくありません。
活用の方法としては、事業用定期借地で物流事業者に土地を貸し出す形態が一般的です。建物の建築や管理は事業者が行うため、地主側は初期投資を抑えながら安定した地代収入を得られます。
ただし、工場や物流施設は建築できる場所に制限があるため、計画の初期段階で建築可能かどうか確認しておきましょう。
⑤:トランクルーム・貸し倉庫
トランクルーム・貸し倉庫は、駅から離れた土地や狭小地、変形した土地でも活用できる点が強みです。立地に左右されにくいため、賃貸住宅には向かないエリアでも収益化を目指せます。
屋内型のトランクルームであれば、既存の建物をリフォームして活用する方法もあり、初期投資を比較的抑えられるでしょう。
ただし、自前でトランクルームを作り賃貸する場合、トランクルームの賃貸借契約には借地借家法が適用されないため、土地は自用地として評価され、貸家建付地のような評価減を受けられません。
一方で、運営会社に建物を一括借上げ(サブリース)してもらう形態であれば、貸家・貸家建付地として評価され、一定の節税効果が見込める場合もあります。
契約形態によって相続税の扱いが大きく変わるため、運営方法を決める前に税理士へ確認しておきましょう。
⑥:駐車場・駐輪場経営
駐車場・駐輪場経営は、初期投資が少なく管理の手間も比較的かからないため、手軽に始められる活用方法です。
建物を取り壊して月極駐車場やコインパーキングにすれば、短期間で収益化を始められます。
将来的に土地の売却や建て替えを検討している場合のつなぎとしても活用しやすく、別の用途への転用がしやすい流動性の高さが大きなメリットです。
ただし、相続税の節税効果はほかの選択肢と比べて限定的になります。駐車場用地は基本的に自用地として評価されるため、貸家建付地のような評価減は受けられません。
さらに、アスファルト舗装などの構築物がない「青空駐車場」の場合、貸付事業用宅地等の小規模宅地特例が適用されないのが原則です。ただし、個別の条件によって取り扱いが異なる場合もあります。
節税効果よりも、管理のしやすさや将来の柔軟性を重視する方に向いた選択肢です。
不動産の用途変更で失敗する7つのパターン
用途変更は正しく行えば大きな効果を生みますが、判断を誤ると節税どころか資産を減らしてしまうリスクも伴います。
実際に多く見られる失敗パターンを事前に把握しておけば、同じ過ちを避けられるでしょう。
特に注意すべき4つの失敗パターンを紹介します。
①:節税ありきでアパートを建てて収支が赤字になった
②:税務署に節税目的と判断されて追加課税された
③:共有名義で相続し身動きが取れなくなる
④:定期借地の契約期間中に売却や転用したくてもできない
①:節税ありきでアパートを建てて収支が赤字になった
「相続税対策になる」という提案を鵜呑みにしてアパートを建てた結果、収支が赤字に陥るケースは少なくありません。
アパート経営では、家賃収入がそのまま利益になるわけではありません。管理費や修繕費、固定資産税、ローン返済などの支出が発生するため、これらを差し引いたうえで十分な収益を確保できるかを事前に確認する必要があります。
特に注意したいのが、周辺の賃貸需要です。人口動態や駅からの距離、周辺の賃料相場、競合物件などを十分に調べずに建築すると、想定以上に空室が増え、家賃収入が計画を下回る可能性があります。
また、建築後は外壁や屋根、給排水設備などの修繕・交換も必要です。こうした将来的な維持費を十分に見込んでいないと、当初は黒字でも、修繕が重なる時期に収支が悪化することがあります。
さらに、減価償却費を経費として計上できる期間が終了すると、所得税の負担が増える可能性もあります。ローン返済や修繕費の負担が残っている時期と重なれば、資金繰りが厳しくなることも考えられます。
相続税の節税効果だけで判断せず、賃貸需要や空室リスク、将来の修繕費、税負担の変化まで含めた長期的な収支シミュレーションを行ったうえで、アパート経営が適しているかを検討しましょう。
②:税務署に節税目的と判断されて追加課税された
節税だけを目的にした不動産活用は、税務署から否認され追加課税を受けるリスクがあります。
2022年4月の最高裁判決では、相続直前に約14億円の賃貸マンションを購入して評価額を大幅に圧縮した事案に対し、「路線価による評価は不適当」との判断が下されました。
相続税をゼロで申告していた相続人に、約2億円超の追徴課税が確定した事例です。
この判決をきっかけに、「節税だけが目的」と疑われる不動産の取得や用途変更に対して、税務署の目はより厳しくなっています。
ただし、合理的な理由に基づく通常の資産活用まで否認されるわけではありません。
リスクが高いのは、相続開始前3年以内の不動産取得や用途変更、相続後すぐに売却するパターンです。これらは租税回避行為とみなされやすく、否認される可能性が高まります。
用途変更を行う際は、節税以外の合理的な理由を明確にし、長期的な活用計画とセットで進めるよう心がけましょう。
③:共有名義で相続し身動きが取れなくなる
不動産を複数の相続人で共有名義にすると、売却・建て替え・用途変更のいずれも全員の合意が必要となり、身動きが取れなくなるリスクがあります。
こちらは用途変更に限ったリスクではないものの、注意が必要です。
たとえば兄弟の一人が「売りたい」、もう一人が「持ち続けたい」と意見が割れた場合、どちらの希望も実現できないまま数年にわたって膠着するケースは珍しくありません。
さらに、親が生前に管理していた賃貸物件を相続したものの、相続人に不動産経営の知識や意欲がなく、管理者の選定で揉めた結果、物件が放置されたまま荒廃してしまう事例も見られます。
こうした状況に陥ると、資産価値は下がり続ける一方で固定資産税の負担だけが残り、相続が「負の遺産」に変わってしまいかねません。
用途変更を検討する段階から、将来の管理体制や名義のあり方について家族間で話し合い、方針を固めておきましょう。
④:定期借地の契約期間中に売却や転用したくてもできない
定期借地は10年以上50年未満の長期契約が前提で、地主側からの中途解約は原則として認められていません。
契約時は安定収入を見込んでいたものの、数年後に介護費用の捻出や遺産分割のために土地を売りたくなっても、自由に処分できない状態に陥ります。
定期借地の契約を結ぶ際に中途解約できる旨の特約を定めていたとしても、中途解約はできません。例外として、貸している相手側から申し出があれば解約可能です。
定期借地を選ぶ際は、契約期間中に家族の状況が変わる可能性も想定し、資金計画や相続の方針と照らし合わせたうえで慎重に判断しましょう。
不動産を用途変更する前に確認すべき3つの項目
用途変更を実行に移す前には、法的な制約やタイミング、家族間の合意など、事前に確認すべきポイントがあります。
これらを見落としたまま進めると、計画が途中で頓挫したり、期待した節税効果を得られなかったりする恐れがあります。
最低限押さえておきたい確認項目は以下の3つです。
①:建築基準法・都市計画法上の制限を確認する
②:用途変更のタイミングを考える
③:兄弟・家族間の合意形成を先に進めておく
①:建築基準法・都市計画法上の制限を確認する
不動産の用途変更を行う前に、建築基準法や都市計画法による制限を必ず確認しておく必要があります。
たとえば、特定の地域では住宅を店舗や事業施設に変更できないといったルールが定められています。希望する活用方法がそのエリアで認められているかどうか、最初に調べておかなければなりません。
また、変更後の用途がホテルや飲食店といった不特定多数の人が利用する「特殊建築物」に該当し、かつ床面積が200㎡を超える場合には、建築確認申請の手続きが求められます。
さらに、建築当時は合法だったものの、その後の法改正で現在の基準を満たさなくなった「既存不適格建築物」に該当する場合は、現行の建築基準に合わせた改修工事も必要です。
建築確認申請が不要な場合でも、避難経路や排煙設備、消防法への適合が求められる場合があります。法的な制約を見落とすと計画そのものが頓挫しかねないため、早い段階で不動産会社に相談しておきましょう。
②:用途変更のタイミングを考える
用途変更は「いつ行うか」によっても、相続税の負担が大きく変わります。
生前(被相続人が存命中)に行うか、相続発生後に行うかで、相続税評価額や譲渡所得税、贈与税の計算がそれぞれ異なるため、タイミングの見極めが重要です。
たとえば、生前に更地を賃貸用地に変更して3年以上経過していれば、貸付事業用宅地等の小規模宅地特例を活用できます。
しかし、相続直前に慌てて変更した場合は「3年縛り」のルールにより、特例の適用対象外となるリスクがあります。
せっかく用途変更を行っても、タイミングを誤ると期待していた節税効果を得られません。
早めに不動産会社と相談し、特例の適用条件から逆算したスケジュールで計画を進めていきましょう。
③:兄弟・家族間の合意形成を先に進めておく
用途変更をスムーズに進めるには、相続が発生する前の段階で家族間の合意形成を済ませておく必要があります。
実家や先祖代々の土地に対しては感情的な思い入れが強くなりやすく、「売りたい」「残したい」と意見が割れるケースがよく見られます。
相続後に方針の対立が表面化すると、手続きが長期間ストップしてしまいかねません。
こうした事態を避けるために、親が元気なうちに「この不動産をどう活用するか」を家族全員で話し合っておきましょう。
話し合いの結果をもとに遺言書を作成したり、家族信託を設定したりして、方針を法的に明確にしておくと安心です。
不動産の用途変更をスムーズに進めるための相談先の選び方
用途変更を成功させるには、信頼できる相談先を選べるかどうかが大きなカギを握ります。
相談先によって提案の方向性が異なるため、選び方を間違えると不要なリスクを抱えてしまいかねません。
相談先を選ぶ際に意識したいポイントは2つあります。
①:建築ありきの提案をする会社は避ける
②:不動産と相続税の両方に精通したプロに相談する
①:建築ありきの提案をする会社は避ける
相談先を選ぶ際は、建築以外の選択肢も含めて比較提案してくれる会社を選ぶようにしましょう。
ハウスメーカーや建築会社の中には、相続相談の名目でアパート建築を前提とした提案を行い、本来アパート経営に適さない土地にまで建築プランを勧めてきたという声もあります。
空室リスクや将来の修繕コストを十分に説明しないまま契約に進むと、相続税は下がっても経営が赤字に陥る危険性が高まります。
信頼できる相談先かどうかを見極めるポイントは、建築以外の活用プランも比較して提案してくれるかどうかです。
また、想定家賃が相場より高かったり、空室率や修繕費の見積もりが楽観的すぎたりしないか確認しましょう。
②:不動産と相続税の両方に精通したプロに相談する
用途変更を成功させるためには、不動産の活用ノウハウと相続税の専門知識を兼ね備えたプロに相談しましょう。
用途変更に関わる専門家は以下のように多岐にわたるため、それぞれの守備範囲を理解し、相談先を間違えないようにしてください。
- 税理士(相続税の計算・申告)
- 司法書士(登記手続き)
- 行政書士(相続手続き)
- 弁護士(遺産分割の紛争対応)
- 不動産鑑定士(時価・評価額の判定)
- 建築士(建築基準法の適合確認)
ただし、複数の専門家に個別に相談すると手間がかかり、専門家同士の連携が取れず情報の伝達漏れや判断のズレが生じるリスクがあります。
こうしたリスクを防ぐには、不動産と相続税の両方に対応できるワンストップ型の相談先を選ぶのがおすすめです。
一ヶ所で総合的にアドバイスを受けられれば、判断のズレを防ぎながら適切な活用プランを組み立てられます。
不動産の用途変更に関するよくあるFAQ
用途変更を検討する中で、多くの方が疑問に感じやすいポイントをFAQ形式でまとめました。
具体的な判断に迷った際の参考として、以下の3つの質問と回答をご確認ください。
①:親が認知症になったら用途変更はできなくなる?
②:用途変更せずに不動産を売却した方が得なケースはある?
③:相続税対策としての用途変更は、相続の何年前から始めるべき?
①:親が認知症になったら用途変更はできなくなる?
親が認知症になり判断能力を失った場合、用途変更に必要な契約行為は原則として行えなくなります。
不動産の売却や建築契約、賃貸借契約といった法律行為は、本人に「意思能力」があるのが前提です。認知症によって判断能力が低下すると、これらの手続きを進められず、不動産が塩漬け状態になってしまいます。
こうしたリスクに備えるには、親の判断能力があるうちに対策を講じておく必要があります。具体的には、以下の方法が有効です。
- 家族信託を活用して不動産の管理・処分権限を信頼できる家族に移しておく
- 任意後見契約を結んで代理人をあらかじめ指定しておく
「まだ元気だから大丈夫」と先延ばしにせず、早めに準備を進めておきましょう。
②:用途変更せずに不動産を売却した方が得なケースはある?
用途変更よりも売却した方がお得になるケースは、以下の3つです。
- 賃貸需要が見込めない立地の不動産を保有している
- 相続人が複数いて財産を均等に分割したい
- 相続税の納税資金が不足している
相続後に売却する場合、相続開始から3年10ヶ月以内であれば「取得費加算の特例」が活用できます。支払った相続税の一部を譲渡所得の取得費に上乗せできるため、譲渡所得税を抑えることが可能です。
さらに、親が住んでいた空き家を一定の条件のもとで売却した場合、最大3,000万円の特別控除を受けられる可能性もあります。
「不動産は持ち続けるべき」と決めつけず、活用と売却の両方を比較したうえで最適な選択肢を見極めましょう。
③:相続税対策としての用途変更は、相続の何年前から始めるべき?
相続税対策としての用途変更は、最低でも相続の3年前までに着手するのが一つの目安です。
小規模宅地等の特例では、相続開始前3年以内に新たに貸付事業を始めた土地を原則として適用対象外としています。この3年縛りをクリアするには、早めの着手が不可欠です。
ただし、3年前に始めれば万全とは限りません。税務署から「節税だけが目的」と判断されれば、評価額そのものを否認されるリスクがあります。
用途変更に踏み切る際は、資産の有効活用や老朽化対策など、節税以外の合理的な理由を客観的に示せる状態を整えておきましょう。
相続に関わる不動産の用途変更はプロに相談しよう
不動産の用途変更には複数の選択肢がありますが、適した方法は物件の立地や状態、家族の意向によって異なるため、一律の正解は存在しません。
一方で、何も手を打たずに不動産を保有し続けるのは、リスクを伴います。資産価値の低下や管理費の増加、相続時のトラブルなど、時間が経つほど問題は深刻化していきます。
リスクを避けるために、まずは現状の不動産の評価額と活用の可能性を把握するところから始めてみましょう。
当サイト「アクティオ不動産相続ポータル」にお問い合わせいただければ、評価額の算出から活用プランの比較、家族間の合意形成まで、不動産会社・士業などのプロのチームに総合的にご相談いただけます。
「何から手をつければいいかわからない」という段階でも構いませんので、一緒に安心して動ける体制を整えていきましょう。
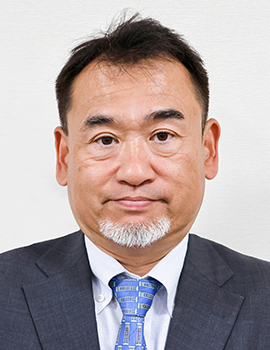
株式会社トータル・アセット・リサーチ
代表取締役 不動産鑑定士
田村直之
エートス・ジャパン・LLC在職時、ディスポジション部ヴァイスプレジデントとして、不動産出口(売却業務)を担当、総額200億円超、数十件の売却案件を処理。
複雑な権利関係の調整等に携わって粘り強くプロジェクトを遂行する能力には、関係者の信頼を得ている。
【略歴】
1986年03月 慶応義塾大学経済学部卒業
1986年04月 三井不動産販売株式会社入社
2004年03月 不動産鑑定士登録
2004年09月 エートス・ジャパン・エルエルシー(外資不動産投資ファンド)入社
2006年09月 株式会社トータル・アセット・リサーチ設立
不動産相続にお困りなら
不動産相続に関わる手続きは複雑なため、多数の専門家を味方につけるのがおすすめです。
「Actio相続ポータル」なら、お悩みをうかが
い、適切な専門家に接続いたします。